Comparer trois protections du logement avec leurs options climatiques
Ce comparateur d’assurance habitation en Nouvelle-Calédonie rapproche les gammes de Groupama Gan Pacifique, Generali Pacifique NC et AXA Nouvelle-Calédonie. Il expose des différences documentées concernant le bâtiment, le mobilier et les événements climatiques, puis permet de calculer les conséquences financières d’un dommage couvert. Groupama Gan présente Eco, Sécurité et Confort; AXA détaille Basique, Confort et Premium; Generali décrit ses garanties et extensions sur sa page territoriale. Ces offres doivent être demandées pour le même logement et le même statut d’occupation. Une assurance de mobilier locatif ne se compare pas directement à une proposition couvrant la reconstruction d’une maison entière.
La ligne climatique mérite une lecture précise avant toute saisie. Une présentation commerciale générale peut évoquer les cyclones alors que le tableau détaillé réserve certaines protections à une option ou à un niveau particulier. Le comparateur vous renvoie à ce détail et vous invite à obtenir sa confirmation dans les conditions particulières. Vérifiez aussi les équipements extérieurs, comme les panneaux solaires, la piscine, le portail et les constructions annexes. Une différence de cotisation peut simplement provenir de leur absence dans une proposition. En fixant le même inventaire assuré, vous rendez visibles les écarts de garantie au lieu de les masquer derrière un prix annuel unique.
Utiliser le calcul sur une cause et une catégorie de biens déterminées
Le simulateur habitation accueille un dommage admissible en francs CFP et les paramètres de chaque devis : prime, franchise, plafond et mécanisme d’application. Choisissez une cause précise, telle qu’une fuite couverte touchant le mobilier, puis vérifiez la réponse de chaque formule à cet événement. Le montant de réparation du toit après cyclone ne doit pas être associé à la franchise d’un dégât des eaux intérieur. L’outil calcule ensuite la part théoriquement indemnisée et le coût conservé par l’assuré. Il ne qualifie pas l’origine du dommage et ne remplace pas les conditions de déclenchement que l’assureur examinera au moment du sinistre.
Lorsque le contrat distingue bâtiment, mobilier et objets de valeur, procédez à plusieurs simulations séparées. Un plafond global ne permet pas de dépasser une limite particulière applicable à un bijou ou à un appareil. Le rééquipement à neuf nécessite également de respecter l’âge des biens et les justificatifs prévus; ne saisissez pas automatiquement le prix d’un équipement neuf si la proposition retient une autre valeur. Si le calcul réclame une donnée absente du devis, demandez-la plutôt que d’inscrire zéro. Vous conservez ainsi une comparaison reliée à des documents réels, sans transformer une information manquante en avantage apparent pour l’un des contrats présentés.
Distinguer le bâtiment, le mobilier et les dommages électriques
L’inventaire du mobilier sert à choisir un capital cohérent et à comprendre les sous-limites applicables à certaines catégories. Relevez les équipements coûteux, les objets de valeur et le matériel utilisé pour travailler à domicile. Gardez les preuves d’achat ou les références permettant de documenter les biens importants. Vérifiez ensuite la base d’indemnisation : remplacement, vétusté, conditions d’un complément ou plafond particulier. La somme totale déclarée ne garantit pas que chaque objet sera remboursé sans limite propre. Pour une location meublée, distinguez également vos meubles des effets personnels de l’occupant, afin que le dossier décrive clairement les biens dont vous souhaitez assurer la protection.
Les dommages électriques illustrent l’importance de cette distinction. La présentation habitation de Generali Nouvelle-Calédonie sépare les installations fixes des appareils mobiliers et renvoie ces derniers à une garantie adaptée. Cette organisation ne doit pas être généralisée à toutes les compagnies, mais elle fournit une bonne question de comparaison. Demandez le sort d’un équipement fixé au bâtiment, d’un appareil branché et d’un matériel conservé à l’extérieur. Relevez les limites de garantie et les conditions d’entretien ou de protection lorsqu’elles existent. Une rubrique portant le mot électricité ne renseigne pas à elle seule sur tous les biens concernés, ni sur toutes les causes possibles du dommage présenté après un incident.
Comparer les événements naturels et le coût restant au propriétaire
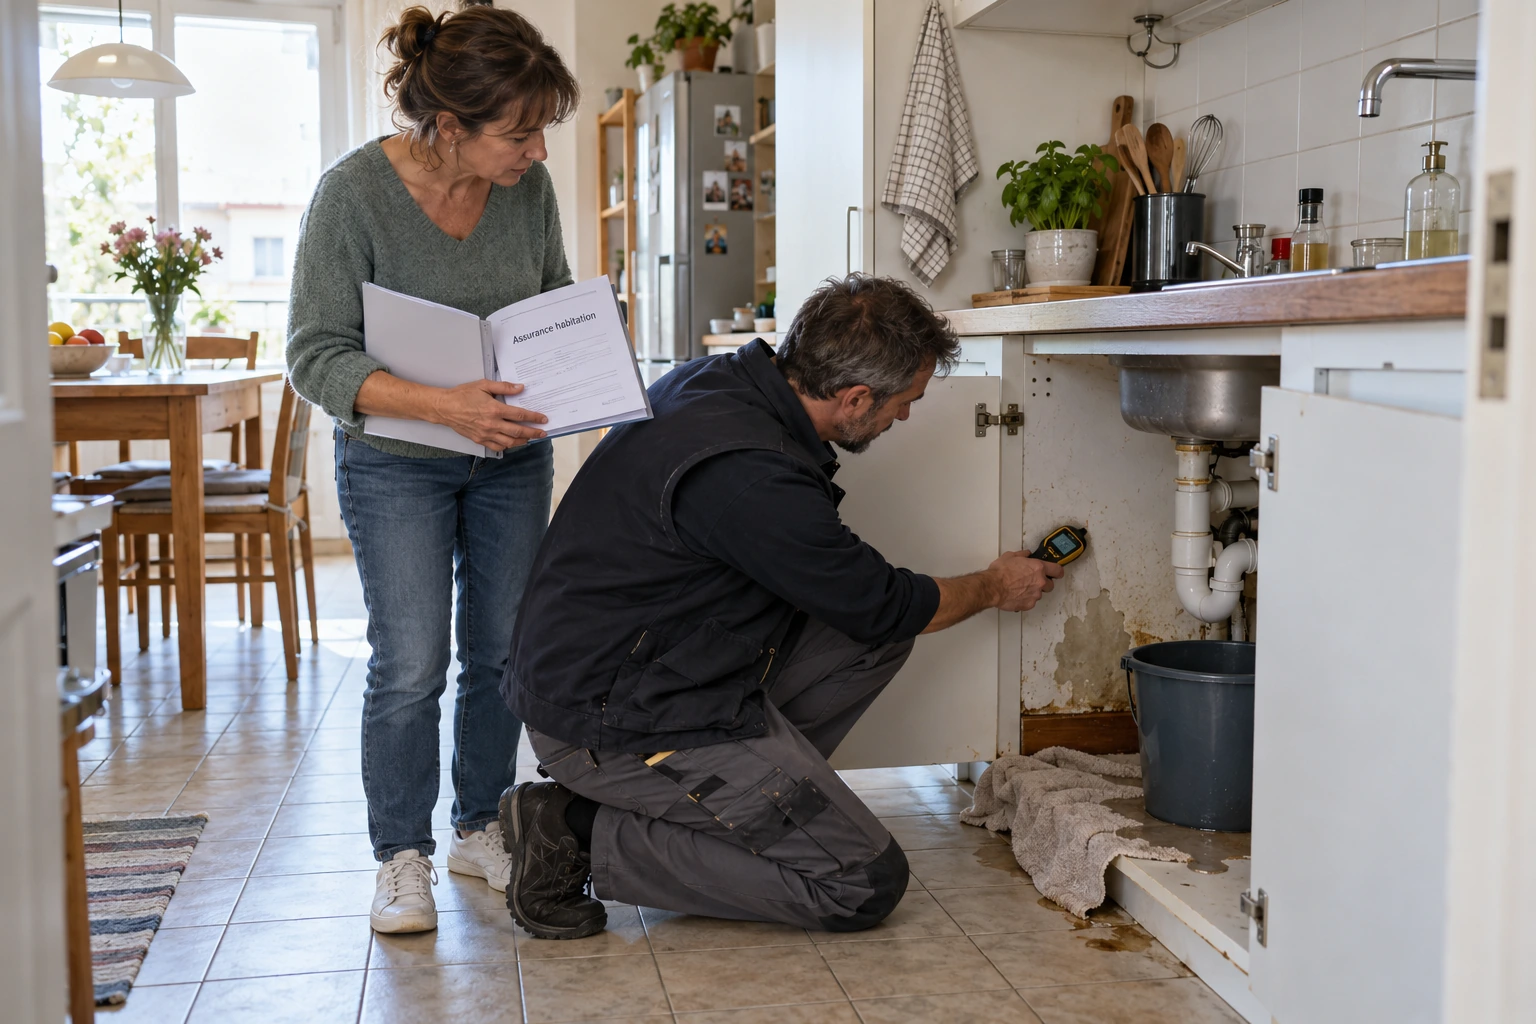
Les garanties liées à l’eau, au vent ou à d’autres événements naturels doivent être examinées dans leur définition contractuelle. Une fuite intérieure, une infiltration et une entrée d’eau provenant de l’extérieur peuvent appeler des lectures différentes. Demandez comment le contrat distingue la cause, les biens endommagés et les dépenses nécessaires pour intervenir. Relevez les franchises, les plafonds et les éventuelles obligations de prévention. La localisation et les caractéristiques de votre construction sont importantes pour cette étude. Évitez de déduire une garantie du seul nom de la formule : les conditions particulières et la notice doivent expliquer les événements couverts pour le bâtiment calédonien que vous avez effectivement déclaré dans la proposition.
Un exemple purement pédagogique aide à lire une franchise : si une dépense de réparation admise s’élève à 100 000 francs CFP et qu’une franchise fixe de 15 000 francs CFP s’applique, le montant restant après cette seule retenue serait de 85 000 francs CFP. Ce calcul suppose que la dépense est garantie et qu’aucune autre limite ne modifie le règlement. Ce ne sont ni un tarif ni une estimation de votre futur dossier. En comparant les offres, demandez si une franchise proportionnelle, un plafond ou une autre condition changerait le résultat. Vous comprendrez ainsi pourquoi une cotisation inférieure peut s’accompagner d’une participation personnelle plus importante après un événement.
Rapprocher le budget simulé des conditions de remise en état
Les résultats permettent de distinguer la dépense annuelle certaine et la somme restant à financer dans le scénario choisi. Une prime plus basse accompagnée d’une franchise élevée peut rester intéressante pour certains dommages et devenir moins favorable pour d’autres. Refaites le calcul avec plusieurs montants plausibles concernant le même poste garanti. Les valeurs obtenues ne prédisent ni un cyclone ni la décision d’expertise; elles montrent l’effet des limites contractuelles renseignées. À côté du tableau, comparez les prestations de gardiennage, de déblaiement ou de relogement lorsque votre proposition les prévoit, car leur utilité ne se résume pas à une réparation matérielle.
La sélection finale doit porter sur une proposition applicable à l’adresse calédonienne et à la construction déclarée. Relevez la date d’effet, les mesures de prévention demandées et les conditions d’inoccupation avant de retenir un résultat. Les liens vers les trois organismes permettent de compléter le dossier ou de demander une variante de franchise. Si un assureur modifie les capitaux mobiliers ou retire une extension, ressaisissez les nouvelles valeurs et conservez l’ancienne comparaison seulement comme historique. Le comparateur d’assurance habitation devient alors un support concret pour confronter coût, reconstruction possible et continuité de logement, avec des offres identifiées et un périmètre d’indemnisation explicite.
Organismes & références
Assureurs à interroger pour un logement en Nouvelle-Calédonie
Assureur ou prestataire
Generali Nouvelle-Calédonie — habitation
La page consacrée au logement donne un accès territorial à l’offre habitation et à l’étude des garanties du bâtiment.
generali.nc↗Assureur ou prestataire
Groupama Gan — habitation calédonienne
Le réseau présente des formules habitation locales ; confrontez leurs plafonds aux valeurs déclarées de votre mobilier.
groupama-gan.nc↗Assureur ou prestataire
Assurpac — devis habitation Allianz
Cet agent Allianz en Nouvelle-Calédonie propose un devis habitation et des contacts sur le territoire pour examiner votre construction.
assurpac.nc↗