Confort, Privilège et Groupama Gan pour le même logement polynésien
Ce comparateur d’assurance habitation en Polynésie française rapproche Confort et Privilège d’ANSET avec la gamme habitation de Groupama Gan Pacifique. Les cartes ANSET représentent deux niveaux d’une même distribution, et le tableau les distingue explicitement d’un changement d’assureur. Il permet d’examiner les biens couverts, la valeur de remplacement, les franchises et les protections climatiques avant de saisir les prix de vos devis. Le calcul est exprimé en francs CFP et concerne un logement réellement décrit au professionnel. Une proposition pour une résidence principale occupée en permanence ne doit pas être classée comme l’équivalent d’une couverture destinée à une maison régulièrement laissée vide.
ANSET réserve sa formule Économique à certains petits logements et propose des niveaux plus larges pour d’autres situations; le comparateur met ici l’accent sur Confort et Privilège. Groupama Gan présente Eco, Sécurité et Confort, avec une garantie force de la nature décrite dans son offre locale. Les noms voisins ne prouvent aucune équivalence entre les gammes. Vérifiez les locaux annexes, la terrasse, les installations de jardin et les biens professionnels éventuellement présents au domicile. Une différence de capital mobilier ou d’activité déclarée peut expliquer une cotisation différente. Demandez donc des propositions fondées sur le même inventaire afin que l’écart de prix corresponde à un véritable choix de garanties.
Faire porter la simulation sur un poste matériel précisément assuré
Choisissez un événement couvert touchant une catégorie déterminée de biens, puis saisissez son montant admissible. Pour chaque proposition, reportez la cotisation, la franchise correspondante, le plafond disponible et l’ordre de calcul prévu au contrat. Le simulateur affiche l’indemnité théorique et la dépense restant à votre charge, puis les rapproche du coût annuel. Il ne confond pas un dommage à l’appareil électrique avec un dommage à la construction entière. Si plusieurs plafonds interviennent, calculez séparément les postes concernés et faites confirmer leur articulation. Le résultat ne peut pas remplacer la reconnaissance de la cause du sinistre ou l’examen des justificatifs par l’assureur.
La mention de valeur à neuf demande une vérification particulière. Groupama Gan publie une condition d’âge pour certains biens et précise la déduction de la franchise choisie; ANSET décrit également des conditions associées aux avantages de Privilège. Une annonce sans franchise ne doit donc pas conduire à inscrire zéro sur toutes les garanties sans lecture du contrat. Demandez le montant applicable au poste que vous simulez, ainsi que la valeur reconnue après vétusté lorsqu’un bien n’entre pas dans le dispositif renforcé. Cette méthode rend la comparaison plus utile qu’un tarif isolé, car elle relie le prix payé à la somme réellement mobilisable pour remplacer les biens concernés.
Faire l’inventaire des biens qui doivent être remplacés
La couverture du bâtiment et celle de son contenu doivent être analysées séparément. Pour le mobilier, parcourez chaque pièce et estimez ce qu’il faudrait remplacer après un dommage important : lits, électroménager, vêtements, matériel informatique et objets personnels. Conservez les preuves utiles dans un emplacement qui resterait accessible si le logement était endommagé. Les biens de valeur ou certains équipements peuvent être soumis à une déclaration ou à un plafond particulier. Demandez comment sont traités les achats récents, les objets anciens et ceux dont vous n’avez plus la facture. Une photographie aide à établir leur présence, sans garantir à elle seule le montant d’indemnisation.
Les équipements extérieurs nécessitent une question explicite. Piscine, portail, abri, installations techniques et mobilier laissé dehors ne doivent pas être considérés comme assurés simplement parce qu’ils se trouvent sur la propriété. Relevez les options proposées et leurs conditions. Pour un appareil fixé au bâtiment, faites préciser la catégorie de garantie et les causes de dommages admises. La panne, l’usure et un événement soudain ne correspondent pas nécessairement au même traitement. Cette distinction vous aide à sélectionner des protections pertinentes, plutôt qu’à additionner des options dont les intitulés semblent proches mais dont les mécanismes et les limites diffèrent.
Examiner l’eau, le vent et l’occupation du bien
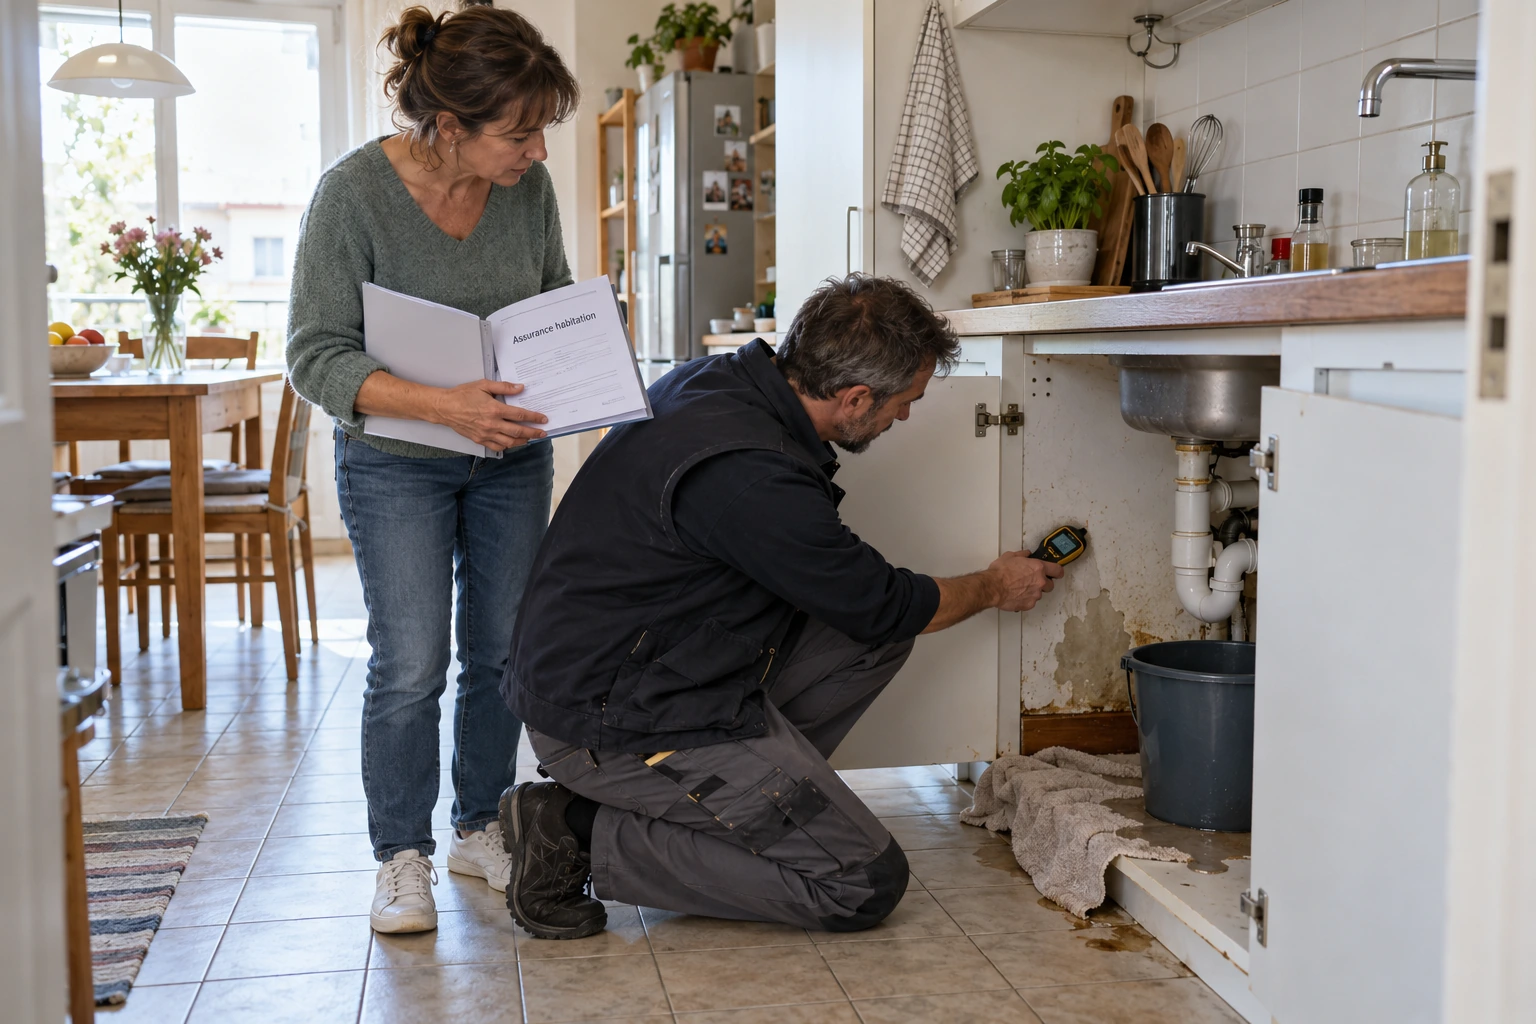
Pour les risques liés à l’eau, demandez comment le contrat distingue une fuite intérieure, une infiltration et un événement naturel. Une seule mention de dégâts des eaux ne répond pas à toutes ces situations. Interrogez aussi les frais de recherche de fuite, la réparation de l’élément à l’origine du dommage et la remise en état des biens touchés : les trois postes peuvent suivre des règles différentes. Pour le vent ou un autre aléa climatique, identifiez les événements garantis, les exclusions et les mesures de protection demandées. La lecture doit porter sur le document applicable au logement situé sur votre île.
Les périodes d’absence peuvent modifier l’exposition du logement. Informez le professionnel si la maison reste vide longtemps, si une personne vient seulement l’entretenir ou si elle accueille alternativement plusieurs familles. Demandez comment sont définies l’inhabitation et les obligations de surveillance, notamment pour le vol. Les dispositifs de fermeture déclarés doivent correspondre à ceux réellement installés. Avant un départ, conservez les coordonnées nécessaires et préparez les gestes de prévention recommandés pour votre installation. Ces précautions réduisent certains risques pratiques, mais elles ne remplacent pas l’examen des garanties et ne créent pas une couverture absente du contrat.
Compléter le budget simulé par la remise en état et le relogement
Les résultats se lisent à partir de l’événement choisi. Une offre plus coûteuse sur une année sans sinistre peut réduire davantage la dépense après un dommage couvert; une autre peut rester moins chère mais imposer un effort personnel supérieur. Faites varier le montant du dommage sans modifier son origine ni le contenu assuré pour comprendre ce mécanisme. Le classement ne prédit pas l’intensité d’un événement naturel et ne mesure pas la rapidité d’intervention. Les frais de gardiennage, d’expertise ou de relogement doivent être examinés à part lorsqu’ils possèdent leurs propres plafonds, leurs conditions de durée ou un accord préalable du gestionnaire.
Sur une île où la réparation exige un transport ou un approvisionnement spécifique, demandez comment les coûts annexes sont traités dans la proposition. Le montant de reconstruction ne garantit pas, à lui seul, que tout acheminement ou toute prestation extérieure sera pris en charge. Conservez la référence du devis et la version des conditions pour pouvoir justifier les valeurs utilisées dans le simulateur. Les liens officiels servent à obtenir ces pièces et à demander une variante de garantie. Vous pouvez ensuite confronter les résultats chiffrés à la capacité pratique de remettre le logement en état, avec une comparaison qui reste rattachée à des offres polynésiennes identifiables et à leurs limites réelles.
Organismes & références
Offres habitation à examiner pour un logement polynésien
Comparateur ou courtier
ANSET — habitation en Polynésie
La rubrique logement du courtier permet d’étudier les biens assurés et de préciser la localisation du bâtiment dans l’archipel.
anset.pf↗Comparateur ou courtier
Polynésie Assurances — multirisque habitation
Le courtier distingue plusieurs formules et options, notamment selon le statut d’occupant et les équipements du logement.
polynesieassurances.pf↗Assureur ou prestataire
Groupama Gan Polynésie — protection du logement
Cette offre territoriale fournit un point de comparaison pour le mobilier, les dommages et les services associés à l’habitation.
groupama-gan.pf↗