Comparer trois offres destinées au propriétaire bailleur
Le comparateur d’assurance propriétaire non occupant en France présente l’assurance bailleur MAIF, le contrat PNO Matmut et la formule Logement locatif Macif Habitation. Les trois références concernent le bien que vous possédez sans l’occuper, avec des responsabilités et des garanties de dommages propres. MAIF décrit la location à l’année; Matmut prévoit un contrat modulable pour logement vide ou meublé; Macif permet d’adapter les options au bien et à ses équipements. Le tableau rapproche ces périmètres avant de comparer les primes. Une location saisonnière ou un changement d’usage doit être confirmé, car il ne correspond pas automatiquement à la proposition destinée à une location annuelle.
Les pertes de loyers mentionnées dans ces offres sont liées à un sinistre couvert qui rend le logement inutilisable, selon les conditions du contrat. Matmut précise notamment une limite de durée et de valeur locative. Cette garantie ne doit pas être confondue avec le défaut de paiement d’un locataire restant dans un logement habitable. La garantie loyers impayés relève d’une autre analyse. Le comparateur conserve cette séparation et ne présente pas une PNO comme une GLI gratuite. Le prix de départ Matmut est également étiqueté comme tel : la cotisation à utiliser dans le simulateur reste celle du devis établi pour votre adresse et vos options.
Simuler un dommage immobilier avec les garanties PNO
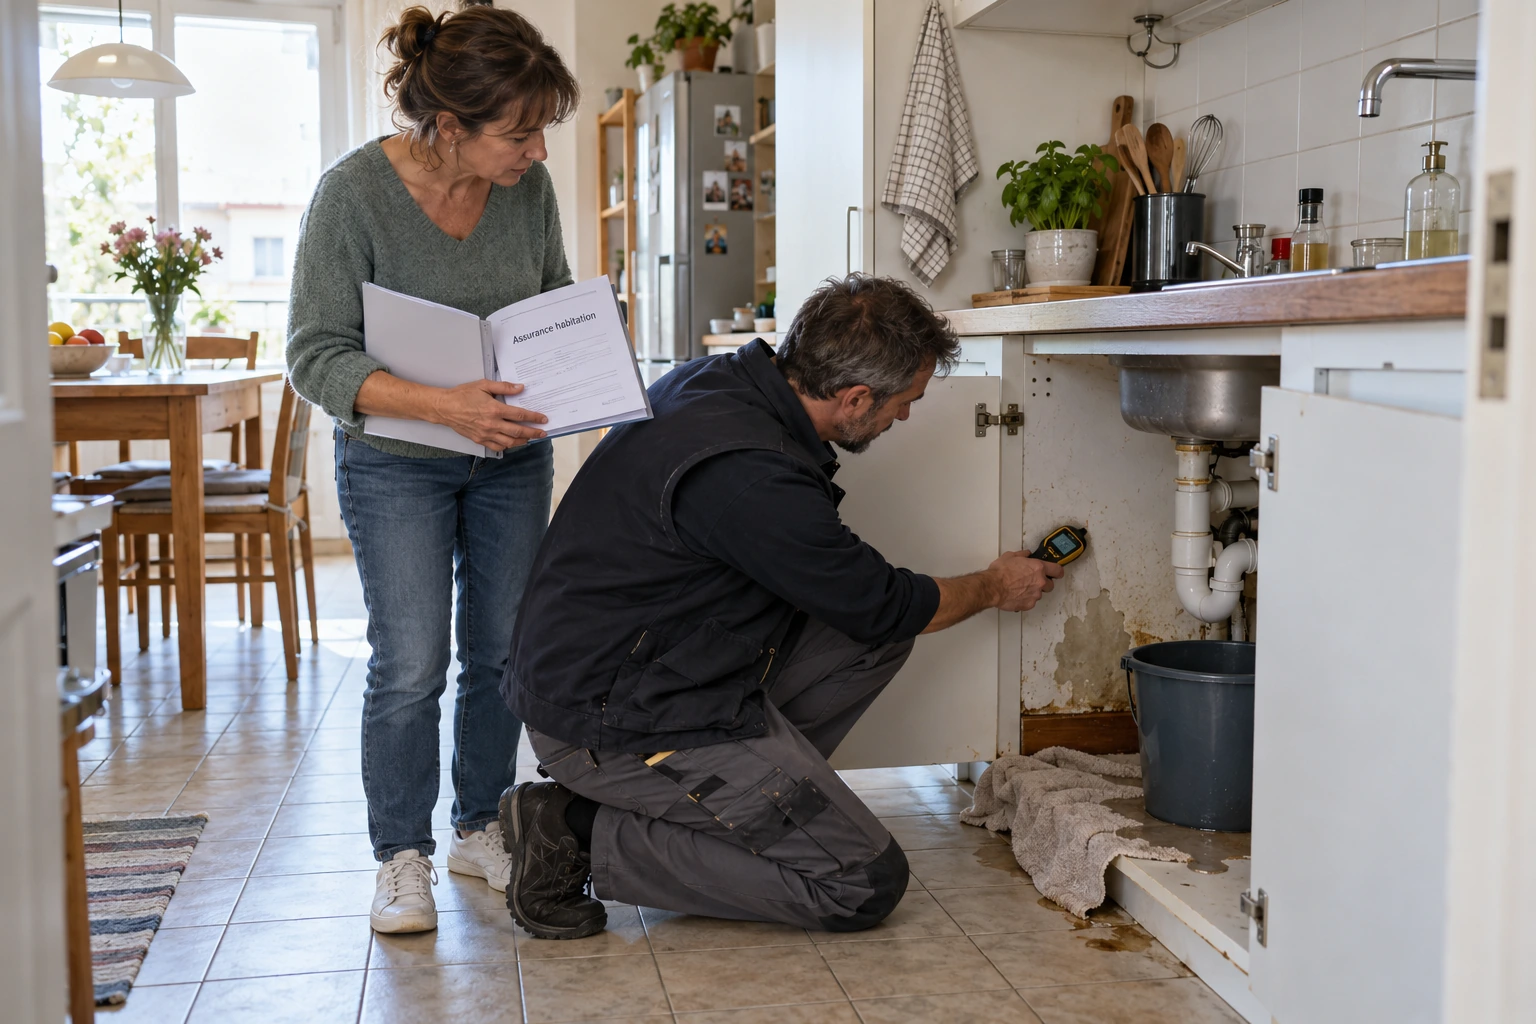
Choisissez un dommage admissible au bâtiment ou aux biens garantis, puis saisissez la cotisation annuelle, la franchise et le plafond de la proposition. Après confirmation de couverture, le moteur calcule une prise en charge théorique et le reliquat financier. Pour du mobilier mis à disposition dans une location meublée, vérifiez d’abord sa présence dans le contrat. Macif le présente notamment en option. La valeur retenue peut différer de celle des murs ou des équipements fixes. Le simulateur ne répartit pas automatiquement un dégât des eaux entre propriétaire, locataire et copropriété; il compare les montants d’une garantie identifiée dans chaque devis.
Si le scénario entraîne une perte de loyer, demandez le calcul propre à cette prestation : durée admissible, montant du loyer et limite restante. Il ne faut pas additionner sans contrôle les réparations et tous les loyers futurs sous le plafond du bâtiment. Les frais de remise en état, le déblaiement et l’assistance peuvent aussi disposer de clauses séparées. Le tableau vous aide à les repérer, tandis que la simulation reste centrée sur la dépense sélectionnée. Cette méthode rend le résultat lisible et évite de promettre une indemnité que la seule lecture d’un intitulé commercial ne permet pas de confirmer.
Responsabilités du bailleur à coordonner avec les autres contrats
Les éléments appartenant au propriétaire doivent être inventoriés avec les aménagements et les équipements inclus dans la location. Cuisine, installations sanitaires, revêtements et équipements techniques ne sont pas nécessairement définis de la même façon selon les contrats. Demandez ce qui relève du bâtiment, du contenu et d’un plafond particulier. Pour un meublé, ajoutez le mobilier et l’électroménager avec des valeurs cohérentes. Une somme forfaitaire proposée par défaut peut être insuffisante pour reconstituer les biens après un dommage important. Conservez factures, photographies et inventaires, en distinguant les effets du locataire. La comparaison doit permettre de comprendre quels biens seraient évalués dans votre contrat et lesquels relèveraient d’un autre intervenant, afin d’éviter les chevauchements supposés ou les éléments oubliés.
La méthode d’indemnisation mérite une lecture spécifique pour les équipements anciens. Vétusté, valeur de remplacement et éventuelle indemnité complémentaire après rachat correspondent à des mécanismes différents. Demandez les justificatifs et les conditions de remise en état, notamment si le logement ne peut plus être loué pendant les travaux. Une garantie étendue sur le bâtiment peut laisser une couverture plus limitée pour le mobilier. Les biens situés dans une cave, un garage ou une autre dépendance doivent être désignés avec leur usage. Un exemple de dégât affectant une cuisine équipée et un autre touchant le mobilier d’un meublé rendent la comparaison plus concrète. Ils montrent les différences entre une protection du patrimoine immobilier et une formule couvrant également le contenu mis à disposition de l’occupant.
Occupation et valeurs assurées dans les propositions PNO
Une garantie de perte de loyers après sinistre peut répondre à l’impossibilité de louer un logement rendu inhabitable par un événement couvert. Elle doit être examinée avec sa durée, sa base de calcul et les justificatifs nécessaires. Elle ne correspond pas à une garantie loyers impayés lorsque le locataire cesse de payer sans dommage matériel déclencheur. Cette distinction est essentielle pour éviter de considérer la PNO comme une protection générale du rendement locatif. Demandez le traitement d’un logement déjà vacant au moment du sinistre et les conditions de reprise de l’indemnisation. La comparaison doit relier le revenu perdu à la cause admise par le contrat, avec une vision claire de la période financée et de la part qui resterait supportée par le propriétaire.
Les dégradations, les frais de procédure et la vacance entre deux locations peuvent également relever de garanties distinctes. Regardez les exclusions et les conditions d’intervention plutôt que d’interpréter un intitulé de protection du bailleur comme un ensemble universel. Pour les dommages imputés à l’occupant, l’état des lieux et les échanges peuvent être importants, mais leur présence ne préjuge pas de l’application d’une garantie. Demandez ce qui concerne les frais de remise en état, la recherche de fuite et les dépenses urgentes. Une couverture juridique peut aider dans certains différends sans rembourser toutes les pertes financières liées à la location. Cette lecture par événement permet de déterminer si une assurance complémentaire est utile ou si le risque peut être assumé dans l’organisation financière du bien.
Interpréter le tarif au regard du bien et du mode de location
La vacance entre deux locataires et les travaux avant relocation peuvent modifier les risques et les obligations de surveillance. Demandez comment chaque contrat les traite et pendant quelle durée les garanties restent applicables. Une offre conçue pour un logement occupé à l’année ne doit pas être transposée sans réponse à un bâtiment longtemps vide. Les options de cuisine intégrée, de piscine ou d’équipements spécifiques doivent également correspondre à votre inventaire. La comparaison des primes devient plus précise lorsque les trois demandes décrivent le même bien, les mêmes meubles et le même calendrier d’occupation, sans omission destinée à obtenir artificiellement un tarif inférieur.
Avant de choisir, contrôlez les montants des franchises et les limites propres aux biens dont le remplacement serait difficile à financer. Les sources MAIF, Matmut et Macif permettent d’obtenir une notice et un devis nominatif; notre page ne déclare pas le logement auprès de ces organismes. Elle calcule uniquement à partir des valeurs renseignées et d’une garantie dont vous avez confirmé l’application. Le résultat peut alors guider un arbitrage entre cotisation et reste à charge, tout en laissant visibles les conditions de location, la protection juridique et la distinction essentielle entre perte de loyers après sinistre et impayés locatifs.
Organismes & références
Contrats conçus pour les propriétaires non occupants
Assureur
MAIF — propriétaire bailleur non occupant
Propose une assurance de propriétaire bailleur pour les locations à l’année, avec responsabilités et pertes de loyers après sinistre.
maif.fr↗Assureur
Matmut — assurance PNO
Présente une couverture PNO de logement locatif ou vacant, modulable notamment selon la présence de mobilier.
matmut.fr↗Assureur
Macif — assurance logement locatif
Détaille la formule Logement locatif et ses garanties du bien, de responsabilité et de perte de loyer liée à un événement garanti.
macif.fr↗Information officielle
Légifrance — responsabilité civile du copropriétaire
L’article 9-1 définit l’obligation de responsabilité civile du copropriétaire occupant ou non occupant, à distinguer des garanties étendues d’un contrat PNO.
legifrance.gouv.fr↗