Des soumissions québécoises comparées dans la même devise
Ce comparateur d’assurance habitation au Québec rapproche les offres de Desjardins, Beneva et Promutuel Assurance. Les cartes présentent les parcours et protections publiés par ces organismes, avec un accès direct à leurs sources. Le calcul économique commence lorsque vous disposez de soumissions portant sur le même logement et que vous renseignez les chiffres correspondants en dollars canadiens. Le site ne transforme pas un rabais publicitaire en prime personnelle. Une économie moyenne ou un avantage de regroupement ne représente pas le prix de votre assurance habitation; cette information doit rester distincte de la cotisation annuelle qui figure sur votre proposition réelle.
Choisissez d’abord une catégorie d’occupation commune aux devis : locataire, propriétaire, copropriétaire ou autre situation effectivement couverte. Comparer une assurance de biens d’un locataire avec la protection du bâtiment d’un propriétaire produirait un résultat trompeur. Les sources de Desjardins et de Beneva distinguent plusieurs de ces parcours, tandis que Promutuel permet de rechercher une soumission et un interlocuteur de son réseau. Dans le tableau, vérifiez donc l’objet assuré avant de regarder la prime. Ajoutez les extensions retenues, notamment pour l’eau, afin de ne pas attribuer à une police de base une couverture présente seulement dans une option ou dans une autre proposition.
Simuler une réclamation avec les chiffres de la police proposée
Le simulateur prend la cotisation annuelle, le montant d’un dommage couvert, la franchise applicable à cet événement et le plafond correspondant. Ces valeurs doivent être lues dans les documents de soumission et les garanties associées. Pour une réclamation liée à l’eau, recherchez la franchise et le plafond de cette protection précise plutôt que les paramètres d’un autre sinistre. Une somme inconnue reste à compléter; elle ne doit pas devenir une absence de franchise par défaut. Le calcul fournit une indemnité théorique et un reste à charge simplifiés, sous réserve que l’événement et les biens décrits entrent réellement dans la couverture du contrat.
Vous pouvez tester plusieurs montants de dommages en conservant les mêmes propositions. Une réparation limitée met souvent en lumière la franchise, tandis qu’une dépense plus élevée rend le plafond déterminant. Les résultats additionnent la cotisation au coût résiduel du scénario pour rendre la comparaison lisible, sans prédire la fréquence des réclamations. Si un contrat ne couvre pas l’événement, ne cochez pas l’applicabilité de la garantie pour obtenir artificiellement un remboursement. La valeur des biens, la méthode d’indemnisation et les extensions doivent rester cohérentes entre les lignes. Le calculateur ne déduit pas seul l’état du logement ni les conditions qui n’ont pas été renseignées.
Documenter la construction, les rénovations et les biens personnels
La description du bâtiment doit reprendre les renseignements demandés sur la construction, la toiture, le chauffage, la plomberie et les rénovations. Une amélioration récente peut changer l’analyse du risque ou la valeur de reconstruction. Conservez les factures et les informations techniques utiles, sans vous fier uniquement au prix d’achat de la propriété. Celui-ci inclut des éléments qui ne correspondent pas nécessairement au coût de rebâtir après un sinistre. Demandez comment la somme assurée est établie et actualisée. Pour un chalet ou une résidence moins souvent occupée, précisez la fréquence de présence et les mesures de surveillance. Une soumission doit décrire l’utilisation effective du bâtiment, y compris les périodes où personne ne pourrait constater rapidement une fuite ou une panne.
L’inventaire des biens permet d’éviter une estimation trop vague du contenu. Parcourez chaque pièce, les rangements et les dépendances, puis documentez les équipements importants. Les bijoux, collections, outils ou matériels de loisirs peuvent être soumis à des limites particulières, notamment pour certains événements. Demandez s’ils nécessitent une déclaration ou une protection spécifique. Un ordinateur de travail appartenant à l’employeur et vos biens personnels ne doivent pas être confondus sans vérification. Les photos et preuves d’achat facilitent l’analyse future, mais l’assureur peut demander d’autres pièces selon le dossier. La comparaison doit donc rapprocher une valeur réaliste, des plafonds adaptés et une méthode de justification que vous serez capable de mettre en œuvre après un dommage.
Distinguer les protections contre l’eau dans une police québécoise
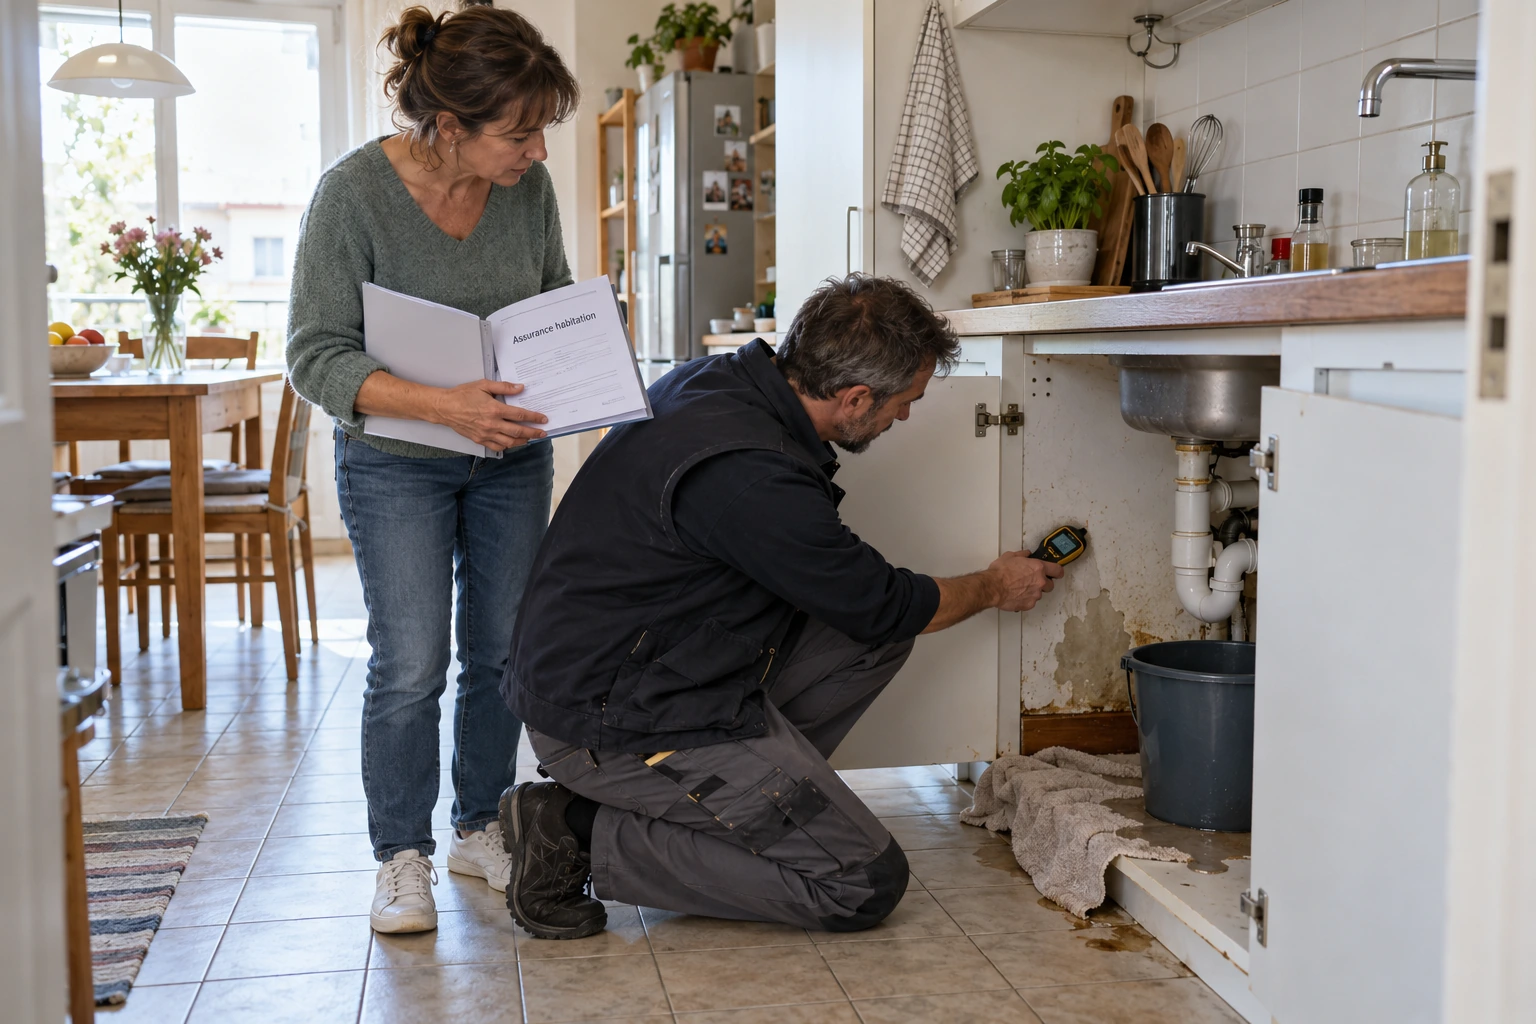
Les dommages d’eau sont à examiner événement par événement. Une fuite intérieure, un refoulement d’égout et une infiltration par une ouverture ne sont pas nécessairement couverts de la même manière. Demandez le nom exact des garanties et des avenants proposés, leurs exclusions et leurs limites. Une réponse générale affirmant que l’eau est couverte ne suffit pas à décrire la protection. Présentez la configuration du logement, notamment les espaces en sous-sol et les dispositifs de prévention existants. L’assureur pourra ainsi préciser les conditions de son offre. Cette méthode est particulièrement utile pour comparer deux soumissions dont la prime paraît proche, mais dont les plafonds ou les événements admissibles diffèrent sur un poste susceptible d’entraîner des dépenses importantes.
Les mesures de prévention et d’entretien doivent rester réalisables. Demandez ce qui est attendu pendant une absence, en période froide ou lorsque le bâtiment demeure temporairement vacant. Une occupation intermittente doit être déclarée avec exactitude, car elle peut modifier les conditions. Examinez aussi les frais qui suivent le dommage : assèchement, nettoyage, enlèvement de débris et logement temporaire peuvent relever de limites propres. Pour une famille, les frais de subsistance supplémentaires sont une question concrète, pas seulement une ligne secondaire de la police. Faites expliquer la durée et les dépenses admises, ainsi que les accords nécessaires avant engagement. Vous pourrez alors évaluer la protection sur le coût total d’un événement, plutôt que sur la seule réparation visible des murs ou des meubles.
Comparer le coût annuel sans effacer les différences d’habitation
Une soumission moins chère peut conserver un intérêt différent selon les biens assurés, les protections contre l’eau et les frais supplémentaires couverts après un sinistre. Utilisez donc les résultats chiffrés avec les caractéristiques documentées de Desjardins, Beneva et Promutuel. Les modalités de réclamation, l’identification de la mutuelle ou de l’assureur et les conditions de regroupement méritent aussi d’être vérifiées. Si une réduction dépend de l’assurance automobile, comparez le coût complet de la combinaison avant de l’attribuer entièrement au contrat habitation. Le tableau ne classe pas les organismes selon une réputation supposée; il rapproche les données de vos propositions sous les hypothèses que vous avez choisies.
Conservez chaque soumission avec sa date, son adresse assurée, son statut d’occupation et ses garanties sélectionnées. Lorsqu’un changement est apporté au montant de protection des biens ou à une franchise, mettez à jour le calcul avec la nouvelle version au lieu de mélanger deux documents. Les liens officiels restent nécessaires pour demander une proposition et faire confirmer les conditions applicables au Québec. Aucune saisie du simulateur n’est envoyée automatiquement à ces organismes. Le parcours permet ainsi de consulter des offres réelles, d’en extraire les paramètres pertinents, puis de comprendre la différence entre cotisation, remboursement théorique et dépense qui resterait à supporter pour votre logement.
Organismes & références
Assureurs habitation présents dans les régions québécoises
assureur
Desjardins : assurance habitation
Préparer une soumission Desjardins avec les caractéristiques du bâtiment, la sinistralité et la valeur des biens.
desjardins.com↗assureur
Beneva : assurance habitation
Comparer les offres Beneva selon l’occupation du logement et les protections d’eau réellement retenues.
beneva.ca↗assureur mutualiste
Promutuel : assurance habitation
Examiner chez Promutuel les formules propriétaire, copropriétaire ou locataire proposées par le réseau québécois.
promutuelassurance.ca↗information publique
JuridiQC : assurance du locataire
Clarifier l’absence d’obligation légale générale du locataire et l’importance des dispositions de son bail.
juridiqc.gouv.qc.ca↗